L’essentiel en 20 secondes :
- Quatre nouvelles mentions s’ajoutent aux mentions existantes. le SIREN du client professionnel, l’adresse de livraison si elle diffère de l’adresse de facturation, la nature de l’opération (biens, services ou les deux) et la mention « Option pour le paiement de la taxe d’après les débits » si vous avez choisi ce régime.
- Pour les TPE, PME et micro-entreprises, elles deviennent obligatoires au 1er septembre 2027
SIREN du client, adresse de livraison, nature de l’opération, option pour la TVA sur les débits. La réforme de la facturation électronique ajoute quatre mentions obligatoires sur les factures entre professionnels.
Beaucoup de dirigeants de TPE et PME se demandent s’ils doivent déjà les faire figurer sur leurs factures « classiques ». Réponse courte = Pas encore (septembre 2027). Mais vous avez tout intérêt à vous y mettre dès maintenant.
Pourquoi de nouvelles mentions apparaissent sur les factures
Ces mentions servent à alimenter la facture électronique en données structurées. Avec la réforme, une facture n’est plus un simple document lu par un humain. C’est un fichier (Factur-X, UBL ou CII) qui transite par une Plateforme Agréée et dont certaines données sont transmises à l’administration fiscale.
Pour que ce circuit fonctionne, l’administration a besoin d’informations qu’elle ne pouvait pas déduire des factures papier. Le SIREN du client permet par exemple d’acheminer la facture vers la bonne Plateforme Agréée.
Micro-entreprises, TPE & PME, devez-vous déjà ajouter ces mentions sur vos factures ?
Non, pas encore. Les nouvelles mentions entrent en vigueur au même rythme que l’obligation d’émettre des factures électroniques.
| Taille de votre entreprise | Réception des factures électroniques | Émission électronique et 4 nouvelles mentions |
|---|---|---|
| Grandes entreprises et ETI | 1er septembre 2026 | 1er septembre 2026 |
| PME, TPE et micro-entreprises | 1er septembre 2026 | 1er septembre 2027 |
C’est ce que précise la fiche officielle Mentions obligatoires sur une facture. L’obligation d’émettre concerne d’abord les grandes entreprises et les ETI, puis s’étend aux PME, TPE et micro-entreprises à partir du 1er septembre 2027.
Autrement dit si vous êtes une TPE ou une PME et que vous émettez encore des factures comme d’habitude jusqu’en août 2027, l’absence de ces quatre mentions n’est pas sanctionnable aujourd’hui.
Pourquoi s’y mettre quand même dès maintenant ?
- Vos gros clients vous les demanderont. Les grandes entreprises et ETI reçoivent et traitent déjà des factures électroniques.
- Ces mentions ne vous coûtent rien. Rien n’interdit de les ajouter dès aujourd’hui et le SIREN du client ou la distinction biens/services sont de toute façon utiles à votre suivi.
- Le vrai chantier, ce sont vos données clients. Récupérer le SIREN de chaque client professionnel prend du temps. Mieux vaut compléter vos fiches progressivement que tout faire dans l’urgence en août 2027.
Vous avez le droit de commencer à envoyer des factures avec ces mentions et même commencer à envoyer des factures électroniques si vous le souhaitez. Vous pouvez le faire avec notre solution Plateforme Agréée iPaidThat
Mention n°1 : le numéro SIREN du client
Votre propre SIREN figure déjà sur vos factures. La nouveauté, c’est d’indiquer aussi celui de votre client lorsqu’il s’agit d’un professionnel (société, entrepreneur individuel, artisan, profession libérale, association assujettie…)
Quelques cas particuliers :
- Client particulier, il n’a pas de SIREN, il n’y a donc rien à indiquer
- Client professionnel établi dans un autre pays de l’Union européenne, il n’a pas de SIREN, mais son numéro de TVA intracommunautaire reste à faire figurer comme aujourd’hui (vérifiable sur le service européen VIES)
- SIREN ou SIRET ? Le SIREN compte 9 chiffres et identifie l’entreprise. Le SIRET (14 chiffres) identifie un établissement. Ses 9 premiers chiffres correspondent au SIREN.
Pour trouver le SIREN d’un client, le plus simple est l’Annuaire des entreprises, ou bien sur Pappers
Vous pouvez aussi le demander à votre client lors de sa première commande, puis l’enregistrer une fois pour toutes dans sa fiche.
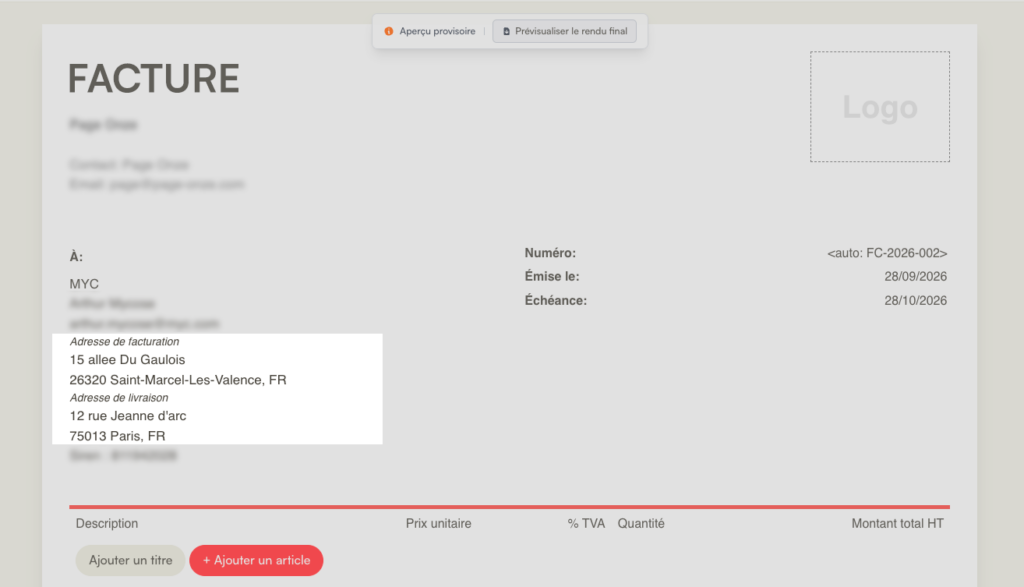
Mention n°2 : l’adresse de livraison (si elle diffère)
Cette mention ne concerne que les livraisons de biens et seulement quand les marchandises sont livrées ailleurs qu’à l’adresse de facturation. Les prestations de services sans livraison physique ne sont pas concernées.
Exemple : vous vendez du matériel de bureau à une entreprise dont le siège est à Paris mais qui vous demande de livrer ses locaux de Lyon. Votre facture doit faire apparaître séparément l’adresse de facturation (Paris) et l’adresse de livraison (Lyon). Dans le BTP c’est typiquement l’adresse du chantier quand vous fournissez des matériaux.
Si les deux adresses sont identiques, inutile de répéter l’adresse.
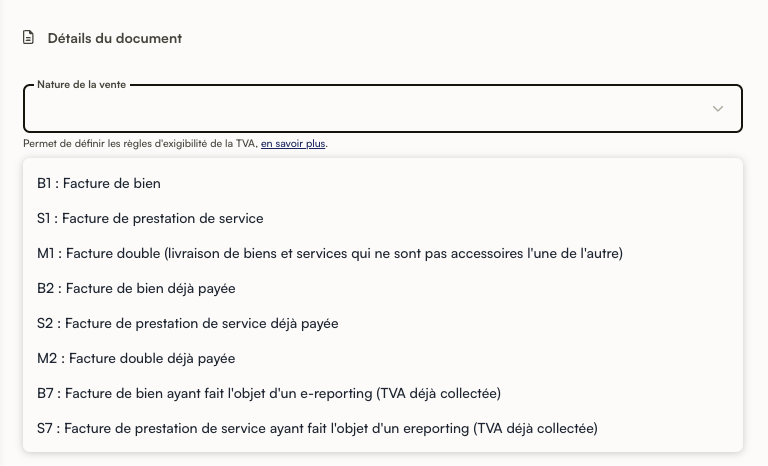
Mention n°3 : la nature de l’opération (biens, services ou les deux)
La facture doit indiquer si elle porte exclusivement sur des livraisons de biens ou exclusivement sur des prestations de services ou bien sur les deux.
Si vous êtes micro-entrepreneur, vous connaissez déjà cette logique. Votre déclaration de chiffre d’affaires à l’URSSAF distingue les ventes de marchandises et les prestations de services car les taux de cotisations diffèrent.
En pratique, le plus clair est de qualifier chaque ligne :
- « Prestation de conseil – 2 heures » ;
- « Vente de matériel – 3 unités »
Quand une facture mélange les deux, faites des lignes distinctes. Votre client voit précisément ce qu’il achète, et la facture électronique contient les bonnes données.
Mention n°4 : l’option pour la TVA sur les débits
C’est la mention la plus technique mais elle ne concerne qu’une minorité d’entreprises. Les prestataires de services qui ont opté pour la TVA sur les débits.
Il existe deux moments possibles où la TVA devient due à l’État :
- TVA sur les encaissements : la TVA est due quand le client vous paie. C’est le régime par défaut pour les prestations de services.
- TVA sur les débits : la TVA est due dès l’émission de la facture sans attendre le paiement. C’est la règle pour les livraisons de biens et une option possible pour les prestataires de services.
Si vous êtes prestataire de services et avez choisi cette option, votre facture doit porter la mention « Option pour le paiement de la taxe d’après les débits ». Elle permet à votre client de savoir à partir de quand il peut déduire la TVA facturée.
Vous êtes en TVA sur les encaissements, vous vendez uniquement des biens, ou vous êtes en franchise en base de TVA ? Vous n’avez rien à ajouter.
Quelles sanctions en cas d’oubli ?
Une mention obligatoire manquante ou erronée est sanctionnée par une amende de 15 € par omission ou inexactitude (plafonnée à 25 % du montant de la facture).
On lit souvent « 50 € par facture dans la limite de 15 000 € par an ». Ce montant, relevé par la loi de finances pour 2026 et sanctionne le fait de ne pas émettre une facture au format électronique quand on y est tenu.
| Manquement | Amende | Plafond |
|---|---|---|
| Mention obligatoire manquante ou erronée | 15 € par mention | 25 % du montant de la facture |
| Facture non émise au format électronique (à partir de votre date d’obligation) | 50 € par facture | 15 000 € par an |
| Absence de Plateforme Agréée pour recevoir vos factures | 500 € après mise en demeure, puis 1 000 € tous les 3 mois | Tant que le manquement persiste |
Au-delà des amendes, une facture incomplète peut fragiliser la déduction de TVA de votre client lors d’un contrôle.
C’est souvent ce risque-là qui pousse les clients à rejeter une facture non conforme.
Anticipez 2027 sans y penser avec iPaidThat
Les Micro-entreprise, les TPE et PME ont jusqu’au 1er septembre 2027 pour intégrer ces mentions, mais le travail le plus long fiabiliser les données clients et adapter ses modèles se fait bien avant.
Avec notre solution d’édition de devis et factures et notre Plateforme Agréée (facture électronique), vous pouvez émettre des factures et les recevoir comme l’exige la réforme.
Il suffit de vous inscrire sur iPaidThat puis de nous déclarer en tant que Plateforme Agréée. Essayez iPaidThat gratuitement pendant 14 jours.