Alors que la généralisation de la facturation électronique transforme en profondeur la gestion des entreprises françaises, de nombreux praticiens s’interrogent sur son application à leur quotidien. Faut-il dématérialiser les feuilles de soins ? Vos consultations sont-elles concernées ? Si la règle de base lie étroitement cette réforme au régime de la TVA, la réponse varie nettement selon que vous exerciez une profession médicale réglementée ou une activité de bien-être. Découvrez précisément quelles sont vos obligations et comment vous préparer sereinement aux échéances.
Les professions libérales de santé : qu’est-ce que c’est ?
Les professions libérales réglementées regroupent les activités dont l’exercice ou le titre est encadré par la loi, avec ou sans Ordre professionnel (médecins, infirmiers, kinésithérapeutes, vétérinaires, mais aussi orthophonistes, psychologues ou ostéopathes). Ce statut impose le respect d’une déontologie stricte et d’un cadre légal lié à l’intérêt public ou à la santé.
Les professions libérales non réglementées regroupent les praticiens exerçant une activité de soin ou de bien-être sans que leur exercice ou leur titre soit encadré par la loi (sophrologues, naturopathes, réflexologues, hypnothérapeutes, coachs bien-être). Ce statut leur confère une liberté d’installation complète. En entreprise individuelle, leurs revenus relèvent le plus souvent des BNC.
Qui est exonéré de TVA ?
Selon l’article 261, 4-1° du CGI, la règle fiscale est simple : pour ne pas facturer de TVA, il faut réunir deux conditions.
- Être un professionnel reconnu : cela concerne les professions médicales et paramédicales réglementées (médecins, infirmiers, kinés, dentistes…), mais aussi les psychologues, ostéopathes et chiropracteurs titulaires du bon diplôme.
- Réaliser un soin à visée thérapeutique : l’acte doit servir à soigner, guérir, diagnostiquer ou prévenir un problème de santé. Peu importe que la séance soit remboursée par la Sécurité sociale ou non. En revanche, les actes de pur confort ou d’esthétique ne sont pas exonérés.
À l’inverse, qui doit facturer la TVA ?
Toutes les pratiques de bien-être qui ne sont pas des professions de santé reconnues (sophrologie, hypnose, naturopathie, etc.) ainsi que les soins vétérinaires relèvent de la TVA au taux de 20 %, sauf si le professionnel bénéficie de la franchise en base de TVA.
Quel est l’impact de la réforme au quotidien ?
Le principe fiscal dicte directement les règles : tout ce qui est exonéré de TVA reste hors du champ de la facturation électronique.
1. Vos actes de soins : zéro formalité électronique
Pour l’activité quotidienne de soin, la réforme ne change absolument rien :
- Aucune facture électronique à émettre pour vos consultations ou actes thérapeutiques.
- Aucun e-reporting : vos recettes de soins ne sont pas transmises à l’administration via la plateforme.
- Télétransmission inchangée : la réforme ne remplace pas la feuille de soins (FSE), n’impacte pas SESAM-Vitale et ne modifie en rien le mécanisme du tiers payant.
2. Vos charges de cabinet : une obligation de réception
Même exonéré de TVA sur vos recettes, vous restez assujetti en tant qu’entreprise. Vous devez donc être en mesure de réceptionner au format électronique les factures de vos fournisseurs (logiciel métier, matériel médical, électricité, honoraires comptables…).
Il vous suffit pour cela de choisir une plateforme agréée (PA, anciennement appelée PDP).
3. Attention aux activités annexes
Dès lors qu’une prestation sort du cadre strict du soin thérapeutique, elle redevient soumise à la TVA et entre dans le champ de la réforme (expertises d’assurance ou judiciaires, actes esthétiques sans visée médicale, formations non exonérées, conseils en entreprise, sous-location équipée). Si ces activités restent sous les seuils de la franchise en base, vous ne facturez pas de TVA, mais vous restez concerné par la réforme.
Ce qu’il faut retenir
Sont concernées par la réforme de la facturation électronique :
Les professions libérales réglementées (santé) :
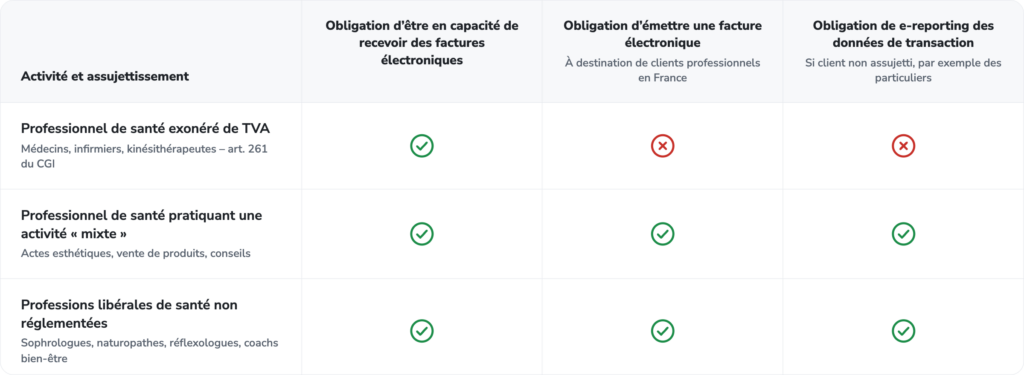
- Pour les praticiens de santé dont les actes sont exonérés de TVA (médecins, infirmiers, kinés, psychologues, ostéopathes, etc.), la réforme impose uniquement l’obligation de recevoir les factures électroniques de leurs fournisseurs via une plateforme agréée, dès le 1er septembre 2026.
- Seules les activités annexes soumises à TVA (actes esthétiques, vente de produits, conseils) devront, dès septembre 2027, faire l’objet d’une facture électronique (client professionnel) ou d’un e-reporting (client particulier).
- Les vétérinaires, dont les soins sont soumis à TVA, suivent les mêmes règles que les professions non réglementées ci-dessous.
Les professions libérales non réglementées (sophrologues, naturopathes, réflexologues, coachs bien-être) :
Pour ces activités assujetties à la TVA (même en franchise en base), la réception des factures électroniques est obligatoire dès le 1er septembre 2026. À partir de septembre 2027, la réforme s’applique ensuite selon le statut du client :
- Client professionnel (B2B France) : émission obligatoire de factures électroniques via une plateforme agréée.
- Client particulier (B2C) ou client professionnel établi à l’étranger : obligation d’e-reporting (transmission du récapitulatif des ventes et des encaissements) via la plateforme.