Depuis le 1er septembre 2026, la réforme de la facturation électronique est entrée dans sa phase concrète.
Beaucoup d’auto-entrepreneurs pensent encore qu’elle ne les concerne pas, surtout lorsqu’ils ne facturent pas de TVA. C’est une erreur, la réforme s’applique bien à eux, avec un calendrier en deux temps et des obligations qui dépendent surtout du type de clients.
Qu’est-ce qu’une micro-entreprise ?
La micro-entreprise est un régime fiscal et social simplifié destiné aux entrepreneurs individuels, qui permet une gestion facilitée d’une activité indépendante à titre principal ou complémentaire.
Pour conserver ce régime, le chiffre d’affaires annuel HT ne doit pas dépasser 203 100 € pour la vente de marchandises ou 83 600 € pour les prestations de services.
Qui est concerné par la réforme ?
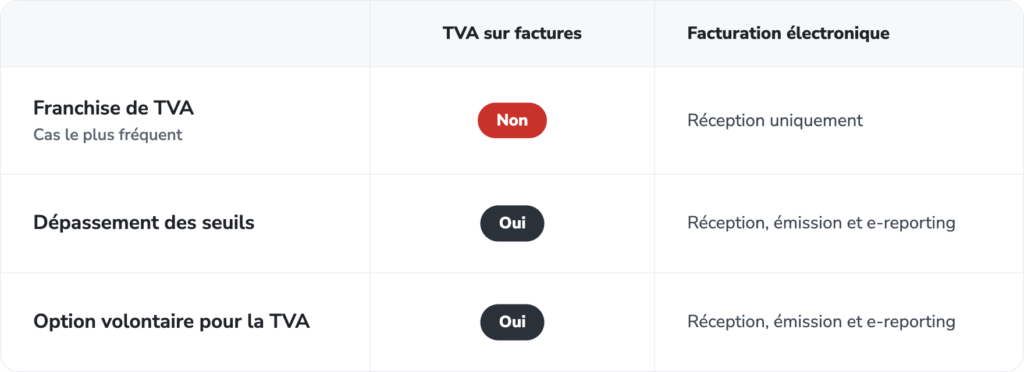
La règle fiscale est stricte : la franchise en base de TVA ne vous dispense pas de la réforme.
- Assujetti à la TVA : le micro-entrepreneur exerce une activité économique indépendante. Il a donc le statut d’assujetti, même s’il ne facture ni ne récupère la TVA sur ses prestations.
- Même obligation pour tous : que vous soyez artisan, commerçant ou en profession libérale, le passage à la facturation électronique s’applique à l’ensemble des micro-entreprises, sans exception de chiffre d’affaires.
Quel est l’impact de la réforme au quotidien ?
1. Vos dépenses : une réception obligatoire dès 2026
Dès le 1er septembre 2026, toute micro-entreprise doit obligatoirement pouvoir recevoir les factures électroniques de ses fournisseurs via une plateforme agréée.
Même sans local dédié, vous utilisez des services professionnels (abonnement téléphonique, compte bancaire pro, logiciel de facturation, assurance, matériel). Vos fournisseurs passeront par le réseau électronique : vous devez pouvoir réceptionner leurs documents en toute conformité.
2. Vos ventes : selon le statut de votre client dès 2027
À compter du 1er septembre 2027, les modalités de facturation changent :
- Client professionnel en France (B2B) : obligation d’émettre une facture électronique structurée (format Factur-X ou UBL ou CII) via votre plateforme. Le format PDF simple par e-mail ou le papier ne sera plus accepté.
- Client particulier (B2C) ou client professionnel établi à l’étranger : pas de facture électronique à transmettre au client, mais vous devrez envoyer à l’administration le récapitulatif de vos transactions (e-reporting). Le rythme est allégé pour les professionnels en franchise en base de TVA (déclaration tous les deux mois).
- Prestations de services : transmission des dates et des montants d’encaissement (e-reporting des paiements).
Ce qu’il faut retenir
À compter du 1er septembre 2026 : toutes les micro-entreprises devront obligatoirement s’équiper d’une plateforme agréée de facturation électronique.
Cette obligation s’applique à toutes les micro-entreprises, qu’elles soient assujetties à la TVA ou non, y compris celles bénéficiant de la franchise en base de TVA.
Même les micro-entrepreneurs qui déclarent n’avoir aucun achat professionnel (donc pas de charges) sont tout de même tenus de s’équiper pour la facturation électronique.
Une conformité réglementaire : même sans dépenses professionnelles, ils doivent être en capacité de réceptionner des e-factures afin de respecter la réglementation en vigueur./